Guía gratuita · Actualizada al 2026
Guía de sistemas de pensiones en México
Qué pensión vas a recibir, cómo funciona un Plan Personal de Retiro, cuánto te regresa el SAT y en qué se invierte tu dinero. Explicado sin tecnicismos.
Qué pensión vas a recibir, cómo funciona un Plan Personal de Retiro, cuánto te regresa el SAT y en qué se invierte tu dinero. Explicado sin tecnicismos.
Depende de cómo trabajas. Estos son los sistemas que existen hoy y cómo se combinan.
Obligatorio en empleos formales · Pensión temporal · Rendimientos promedio 6% · Fuerte injerencia del gobierno
Prestación en algunas dependencias
Prestación en algunas empresas
Empleos informales, emprendedores, amas de casa, extranjeros, migrantes, etc.
No hay sistema obligatorio de ahorro.
$3,000
mensuales · depende del gobierno en turno
38
Listado publicado por el SAT conforme a la regla 3.17.5 de la Resolución Miscelánea Fiscal para 2024.
Ver listado del SAT ↗Aseguradoras, bancos, casas de bolsa y operadoras de fondos autorizadas por el SAT
Antes de contratar tu plan de retiro, verifica que la institución aparezca en el listado: solo así tus aportaciones pueden ser deducibles.
| Protección | Inversión | |
|---|---|---|
| Fallecimiento | Suma asegurada | Solo se paga la inversión |
| Rendimientos | Inflación + 1.5% | Variable |
| Etapa obligatoria | 5 – 15 años | 18 meses |
| ¿Permite suspensión? | Solo temporal (2–3 meses) | Sí, después del mes 18 |
| ¿Portafolios de inversión? | No | Sí, 19 portafolios a escoger |
| ¿Admite efectivo? | Sí | No |
| Moneda | UDI / Dólares | Pesos / Dólares / Oro |
| Pensión vitalicia y heredable | Sí | Sí |
| Deducibles y no deducibles | Sí | Sí |
Tu plan tiene dos etapas: una obligatoria corta y una flexible que tú decides.
18 meses
Opción 1 pago = 18 meses
5 a 25 años
Plazo a tu elección hasta alcanzar tu meta financiera
100% inversión
Sin seguros obligatorios
✓ Pensión mensual vitalicia
✓ Heredable
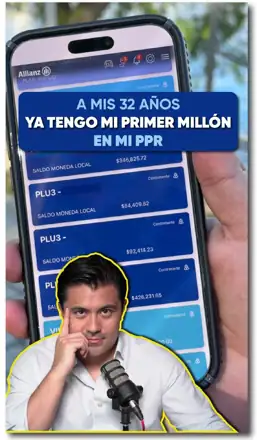
No significa que ahorres hasta los 65: recuerda que puedes suspender el plan.
Ideal para: asalariado · PFAE
Ideal para pensionarse joven.
Ideal para: RESICO · profesionista · asalariado · comerciante · residente en el extranjero · empresario
Estabilidad y rendimiento conocido
Refugio ante crisis e inflación
Crecimiento de largo plazo
19
portafolios. En este plan, cada asesor sugiere su estrategia.
4 portafolios base: CETES, S&P 500, NASDAQ y oro. 3 más disponibles con +5 años en la cuenta: Bonos del Tesoro USA, MSCI y China.
La mezcla que suelo recomendar combina los grandes índices de Estados Unidos, deuda del gobierno mexicano y oro.
El mejor indicador de las acciones de alta capitalización de EE. UU.: 500 empresas líderes que representan aproximadamente el 80% de la capitalización de mercado disponible.
Fuente: S&P Dow Jones Indices. Rendimientos pasados no garantizan rendimientos futuros.
×2.9
Creció el índice de 2014 a 2024
14.95%
Rendimiento anualizado a 10 años en MXN (al 31 jul 2024)
1957
Lanzamiento del índice (4 de marzo)
Las 10 empresas con mayor peso, % del índice
Fuente: State Street Global Advisors, datos al 7 de julio de 2023.
Las 7 gigantes tecnológicas, % del índice
51%
del índice está en estas 7 empresas; el 49% restante se reparte entre las otras 93.
Fuente: Invesco QQQ, datos al 19 de abril de 2023.
Certificados de la Tesorería de la Federación: títulos de deuda pública emitidos por el Banco de México como representante del gobierno federal. Se emiten desde enero de 1978 y son un pilar del mercado de dinero en México.
Compras cada título por menos de $10
28, 91, 182 o 364 días
Recibes $10 por título
La diferencia es tu rendimiento
≥ 50%
Para perfiles de inversión conservadores o inversionistas mayores de 50 años, sugiero tener una posición en CETES igual o superior al 50% del total de la cuenta.
DE BLACKROCK
Busca seguir el movimiento diario del precio del lingote de oro. Respaldado por oro físico.
Las acciones del fondo están respaldadas por oro, guardado por el custodio en bóvedas en Nueva York, Toronto, Londres y otros lugares.
Oro
físico
Fideicomiso compra y custodia
iShares Gold Trust · BlackRock
El inversionista
compra acciones
+60%
plusvalía del oro 2024
INE, pasaporte o licencia de manejo vigente
Comprobante de domicilio (digital o papel)
Para plan deducible: también constancia de situación fiscal
Tarjeta de crédito o débito para domiciliar
Documentación contractual y nota técnica registradas ante la CNSF (Art. 202 de la Ley de Instituciones de Seguros y de Fianzas) desde el 26 de octubre de 2018, con el número CNSF-S0003-0247-2018 / CONDUSEF-003228-02.
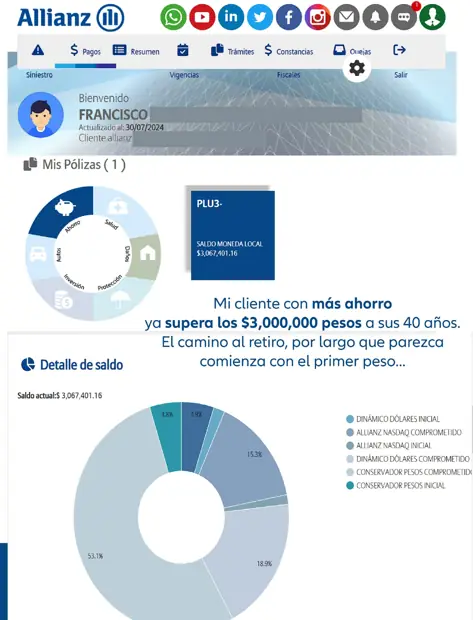
Consulta tu saldo, tus portafolios y tus movimientos cuando quieras.
Hoy das uno de los pasos más importantes de tu vida… ¡Bienvenido/a!
Estaré contigo durante toda la vida de tu plan. Gracias por confiar en mí.
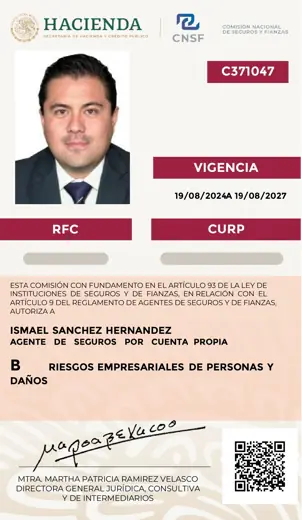
Agente de seguros por cuenta propia, autorizado por la Comisión Nacional de Seguros y Fianzas.
Número de cédula
C371047
Vigencia
2024 – 2027
Autorización B
Riesgos empresariales de personas y daños
Agenda una asesoría en vivo conmigo y revisamos tu caso con números reales.
Agendar asesoría por WhatsApp